El acuerdo abre una red de 18,8 millones de clientes, pero no de golpe
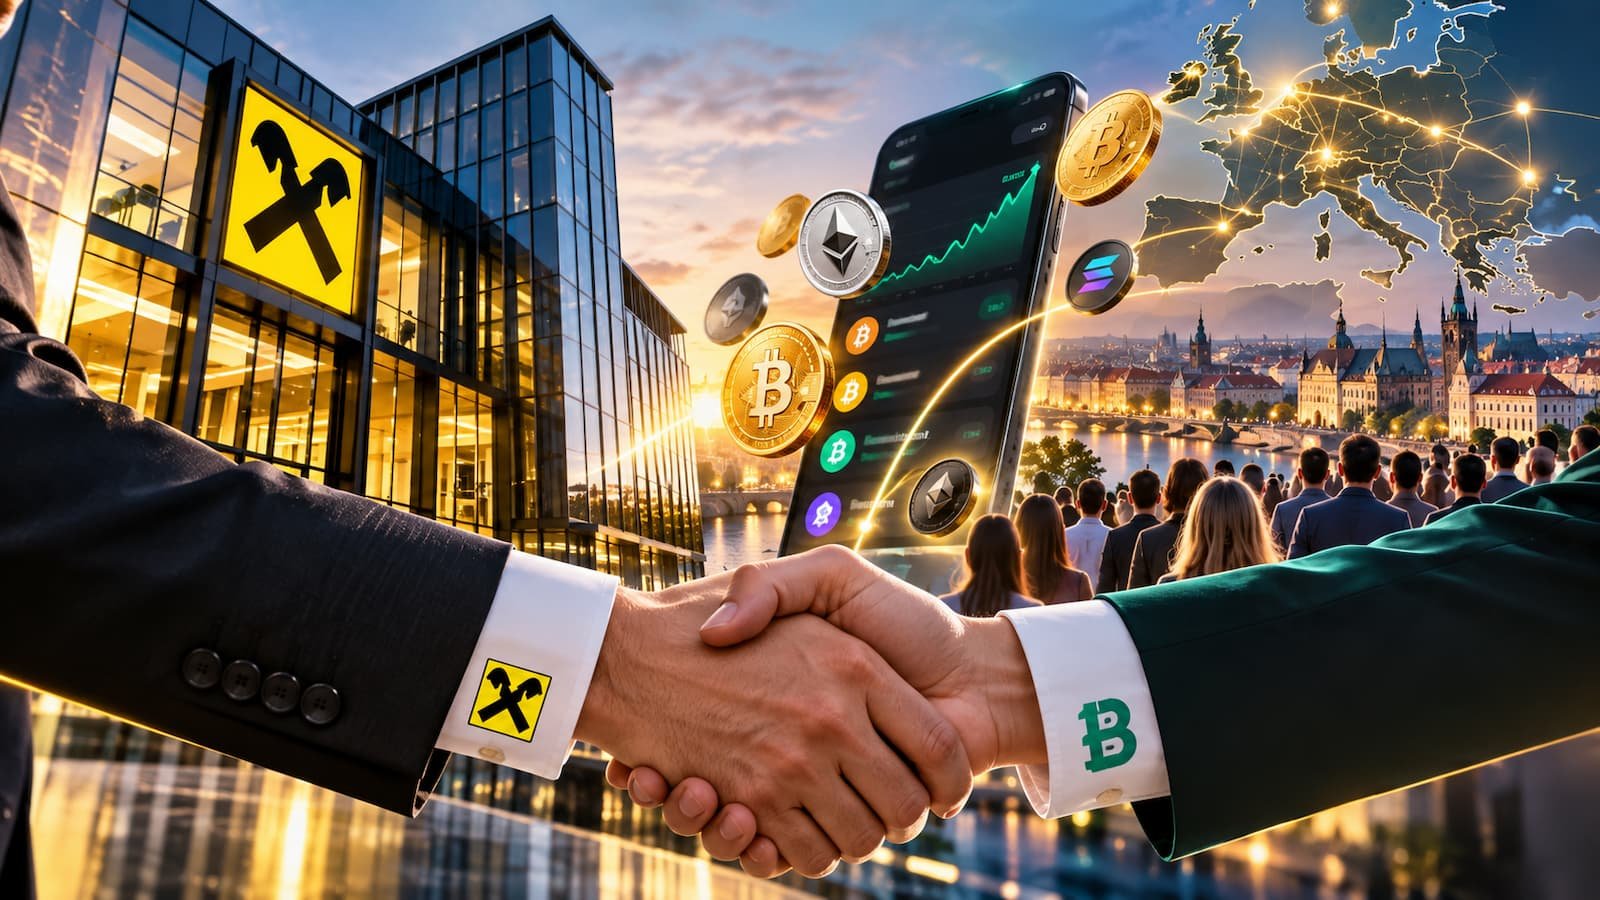
La novedad es un marco común para todo el grupo. Raiffeisen Bank International (RBI) y Bitpanda anunciaron el 23 de septiembre de 2026 que Bitpanda Enterprise, la división B2B de la plataforma austriaca, aportará la infraestructura para que los bancos de la red de RBI puedan incorporar servicios de activos digitales. RBI declara 18,8 millones de clientes y presencia mediante bancos filiales en 11 mercados de Europa Central y del Este.
Ese dato de 18 millones debe leerse como alcance potencial, no como 18 millones de usuarios con criptomonedas disponibles desde el primer día. El comunicado habla expresamente de un despliegue progresivo y adaptado a cada jurisdicción. Bitpanda añade que cada banco de la red determinará su oferta y su calendario según las condiciones locales.
Hay un primer calendario orientativo. Un portavoz de RBI indicó a Cointelegraph que la expansión fuera de Austria está prevista para comenzar en Albania, Chequia y Eslovaquia durante el primer semestre de 2027. Ese detalle no figura en el comunicado conjunto, por lo que conviene tratarlo como una hoja de ruta comunicada por el banco y no como una fecha contractual cerrada.
Bitpanda pone la infraestructura; cada banco tendrá que definir el producto
La alianza no parte de cero. En 2024, Raiffeisenlandesbank Niederösterreich-Wien empezó a ofrecer acceso a criptoactivos dentro de su entorno bancario utilizando la tecnología de Bitpanda. El nuevo acuerdo intenta llevar ese modelo desde integraciones individuales a una estructura que pueda reutilizarse en distintas entidades del grupo.
Para el cliente, la diferencia puede ser importante: acceder a cripto desde la aplicación o el entorno de su banco reduce la fricción frente a abrir una cuenta separada en una plataforma especializada. Pero la interfaz bancaria no cambia la naturaleza del activo ni elimina el riesgo de mercado. Un criptoactivo mostrado dentro de una aplicación bancaria no se convierte por ello en un depósito cubierto por los sistemas de garantía de depósitos.
También falta información que será decisiva antes de valorar cada oferta local. El anuncio no concreta qué criptoactivos estarán disponibles, qué comisiones o spreads se aplicarán, quién asumirá exactamente la custodia en cada mercado ni si será posible transferir los activos a wallets externas. Para entender por qué estas diferencias importan, puede consultarse nuestra guía sobre qué es un exchange de criptomonedas y qué debes revisar antes de usarlo.
MiCA facilita parte del despliegue, pero no cubre toda la red de RBI
Bitpanda GmbH está autorizada por la FMA austriaca como proveedor de servicios de criptoactivos bajo MiCA desde abril de 2025. La autorización comprende, entre otros servicios, custodia y administración, canje de criptoactivos por fondos u otros criptoactivos, ejecución y transmisión de órdenes y servicios de transferencia.
En España, la CNMV incluye a Bitpanda GmbH en su relación de proveedores en régimen de libre prestación de servicios, con Austria como país de origen. Eso no significa que la nueva oferta de RBI esté disponible para clientes españoles: el acuerdo anunciado se refiere a la red bancaria de Europa Central y del Este. Además, RBI señala que solo cinco de sus 11 mercados con bancos filiales en esa región pertenecen a la Unión Europea, por lo que MiCA no es el único marco que habrá que tener en cuenta.
La autorización tampoco equivale a ausencia de incidencias regulatorias. En agosto de 2026, la FMA impuso a Bitpanda GmbH una multa firme de 70.000 euros por varios incumplimientos de MiCAR relacionados con la presentación de un libro blanco de criptoactivos y una comunicación comercial. La resolución no supone la retirada de su autorización, pero sirve para recordar que regulación y ausencia de riesgo no son sinónimos. Sobre este punto, Finantres dispone de una guía específica acerca de los riesgos de invertir en criptomonedas que MiCA no elimina.
Qué cambia para quien usa criptomonedas
El punto relevante no es simplemente que un banco europeo «entre en cripto», porque Raiffeisen ya tenía experiencia previa en Austria. Lo que cambia ahora es la escala: RBI crea una vía común para que distintas entidades de su red puedan añadir servicios de activos digitales sin desarrollar toda la infraestructura tecnológica desde cero.
Eso puede acercar las criptomonedas a clientes que hasta ahora no querían utilizar una plataforma separada. También desplaza parte de la decisión hacia cuestiones menos visibles que el nombre del banco: qué entidad presta realmente el servicio, quién custodia los activos, cuánto cuesta operar, si se puede retirar a una wallet propia y qué protección existe en caso de problemas. Nuestra guía de gestión de riesgo en criptomonedas profundiza en este tipo de comprobaciones.
No hay base para presentar este anuncio como un catalizador de precio para Bitcoin, Ethereum o el conjunto del mercado cripto. Es una noticia de distribución e infraestructura financiera, no una señal de compra ni una prueba de que la demanda vaya a materializarse inmediatamente. La clave estará en comprobar cuántos bancos activan realmente el servicio, con qué condiciones y bajo qué marco regulatorio.
Raiffeisen y Bitpanda han dado un paso que puede ampliar el acceso a criptoactivos dentro de la banca tradicional en Europa Central y del Este. Lo importante para el usuario llegará después: producto concreto, costes, custodia, retiradas y responsabilidad jurídica en cada país.