Qué cambia en la alianza entre Citi y Coinbase
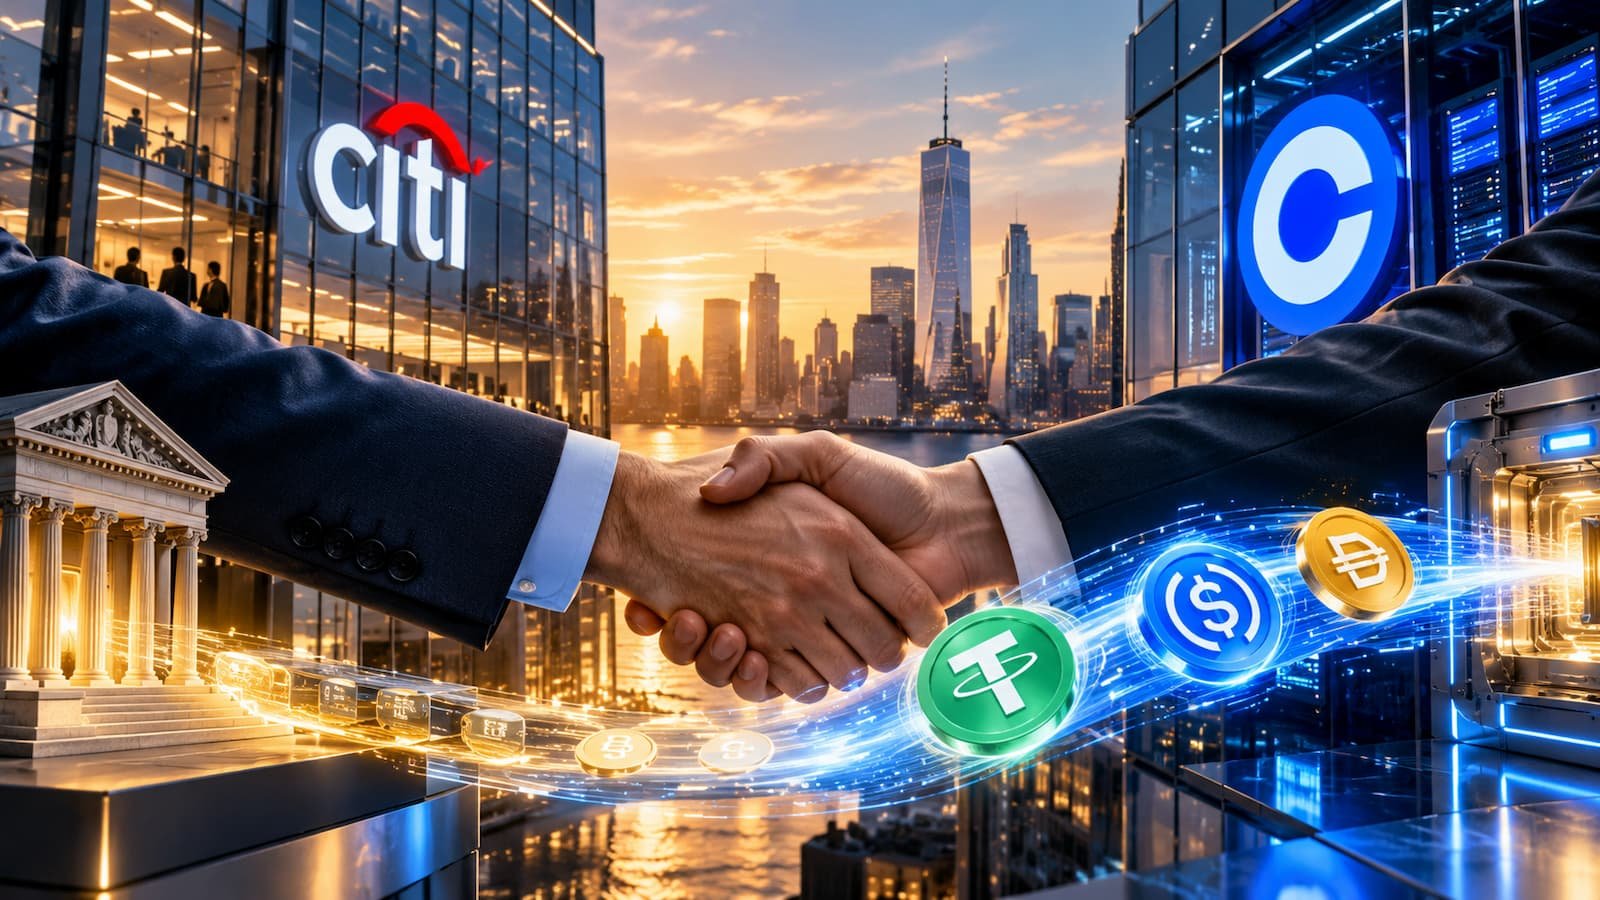
La ampliación, anunciada el 28 de septiembre de 2026, conecta Coinbase Payments con Spring by Citi, la plataforma de aceptación de pagos del banco. El funcionamiento busca ser transparente para el comercio: el cliente paga con una stablecoin, Coinbase aporta la infraestructura para procesar el activo digital y convertirlo a moneda fiduciaria, y Citi liquida los fondos. La empresa que cobra no necesita mantener o gestionar directamente la stablecoin.
La colaboración funciona también en la otra dirección. Coinbase ha elegido Citi Virtual Account Wallet para dar soporte a sus Coinbase Virtual Accounts. Esas cuentas permiten a clientes empresariales aceptar, mantener y enviar fondos en moneda fiduciaria, mientras determinadas entradas pueden convertirse automáticamente en stablecoins mediante la infraestructura de Coinbase.
No es una alianza que empiece ahora. Citi y Coinbase anunciaron su colaboración inicial el 27 de octubre de 2025, cuando el foco estaba en facilitar las entradas y salidas entre moneda fiduciaria y activos digitales y en explorar nuevos métodos de pago con stablecoins. La diferencia es que aquella fase de exploración se traduce ahora en una capacidad concreta para empresas.
Para entender mejor qué papel juega la plataforma en este tipo de operaciones, puede consultarse el análisis de Coinbase de Finantres.
Por qué importa que el comercio no tenga que custodiar la stablecoin
El punto importante no es que Citi se convierta en un exchange ni que sus clientes corporativos empiecen necesariamente a acumular criptomonedas en balance. En este flujo, la stablecoin funciona como medio de pago, mientras el comercio puede terminar recibiendo moneda fiduciaria. Esto reduce parte de la complejidad que supone integrar pagos blockchain sin querer custodiar directamente los activos digitales.
Una stablecoin es un token diseñado para mantener una referencia estable, normalmente frente a una moneda como el dólar. Eso no la convierte en un depósito bancario ni elimina el riesgo. Siguen importando el emisor, las reservas, la capacidad de reembolso, la liquidez y la infraestructura blockchain utilizada. Nuestra guía sobre stablecoins profundiza en esas diferencias.
Para quien invierte o sigue el mercado cripto, esta noticia tiene más sentido como avance en la infraestructura de pagos institucionales que como un catalizador de precio. El acuerdo no demuestra que vaya a subir ninguna criptomoneda ni que todas las stablecoins vayan a beneficiarse de la misma manera.
De hecho, las compañías no han detallado en el anuncio qué stablecoins y redes estarán disponibles en cada modalidad del servicio. Tampoco conviene dar por hecho que Coinbase utilizará un token concreto simplemente porque lo ofrezca en otros productos.
El lanzamiento empieza en Estados Unidos y no está confirmado para España
Coinbase indica expresamente que estas iniciativas se lanzarán primero en Estados Unidos, con nuevas capacidades previstas para los próximos meses. Es un matiz fundamental: la presencia internacional de Citi y Coinbase no significa que esta nueva función de aceptación de stablecoins esté ya disponible para empresas o usuarios españoles.
El movimiento coincide además con un momento de desarrollo regulatorio importante para las stablecoins estadounidenses. La GENIUS Act se convirtió en ley el 18 de julio de 2025 y estableció un marco federal para las stablecoins de pago. Su desarrollo regulatorio sigue avanzando: el 24 de septiembre de 2026, la Reserva Federal abrió a consulta propuestas sobre reservas, capital, gestión de riesgos y los procedimientos aplicables a determinados bancos que quieran emitir stablecoins.
Eso no convierte cualquier stablecoin en un producto bancario ni significa que Citi respalde todos los tokens que puedan circular por la infraestructura de Coinbase. Tampoco permite trasladar automáticamente el servicio a la Unión Europea, donde el marco regulatorio es distinto.
Para el lector español, por tanto, el impacto es hoy indirecto. El acuerdo muestra cómo bancos tradicionales y compañías cripto están intentando integrar las stablecoins dentro de los pagos empresariales, pero no existe un anuncio equivalente para España. También conviene recordar que MiCA no elimina todos los riesgos asociados a los criptoactivos.
Quedan además varios detalles importantes por conocer: stablecoins y redes compatibles, comisiones, límites operativos, condiciones de liquidación y calendario para otros mercados. Ninguno de esos datos debería darse por supuesto hasta que Citi o Coinbase publique las condiciones correspondientes.
La clave está en el cambio de infraestructura. Un gran banco estadounidense está facilitando que empresas acepten stablecoins sin obligarlas a custodiar el activo digital recibido. Para España, de momento, no hay un cambio de acceso anunciado. El siguiente paso relevante será comprobar si el servicio sale de Estados Unidos y bajo qué condiciones.