El mercado ronda los 3.770 millones, pero no todas las métricas crecen
Un informe publicado el 28 de octubre situó el mercado de acciones tokenizadas en unos 3.840 millones de dólares, citando datos de Blockworks. Al revisar RWA.xyz el 29 de octubre, el panel marcaba 3.770 millones de dólares, un 15,5% más que 30 días antes, y 4,53 millones de direcciones titulares según su métrica de holders.
La diferencia no debe leerse automáticamente como una salida de 70 millones ni como una caída del sector. Son fotografías tomadas en momentos distintos y, además, los proveedores pueden aplicar coberturas y metodologías diferentes. Para esta pieza, la referencia de corte es RWA.xyz. Su clasificación colocaba a bStocks, Ondo y xStocks entre las plataformas con más valor tokenizado.
Hay otro matiz importante. Aunque el número de direcciones titulares aumentaba un 10,64% en 30 días, RWA.xyz registraba 2,18 millones de direcciones activas mensuales, un 38% menos, y 10.110 millones de dólares de volumen mensual de transferencias, un 87,2% menos. Más valor y más direcciones titulares no significan necesariamente más actividad. Además, una dirección blockchain no equivale a una persona.
Los tokens de Apple, Microsoft y Nvidia ya pueden respaldar préstamos en USDC
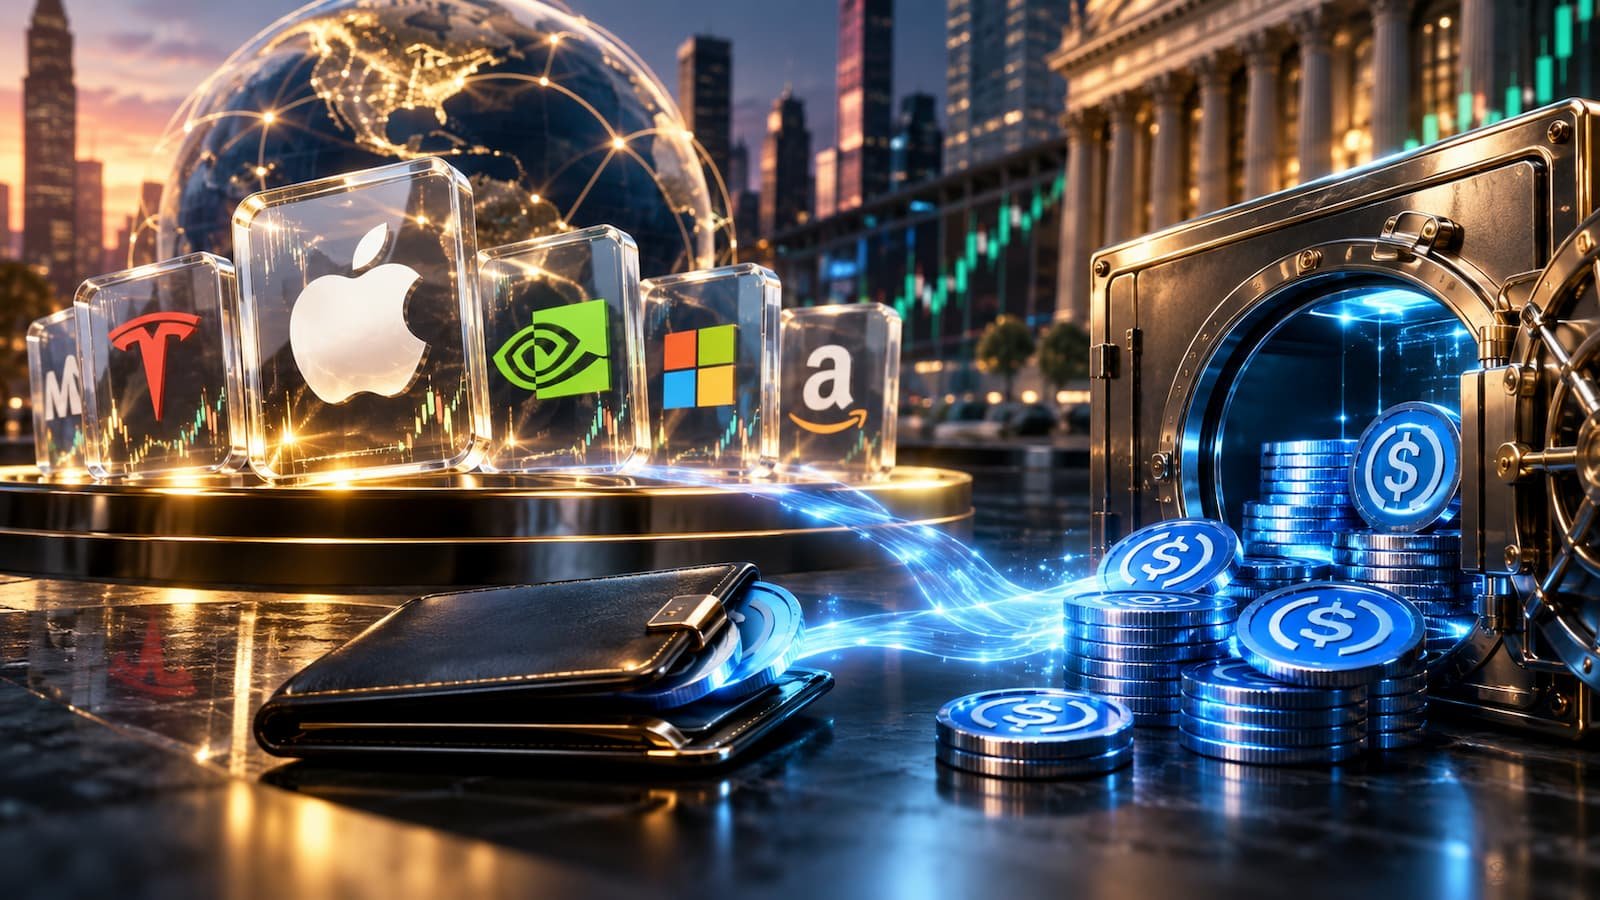
El salto más interesante no está solo en la cifra total. Aave anunció el 25 de septiembre que su mercado V4 en Base admite siete acciones tokenizadas emitidas por Coinbase —Apple, Amazon, Alphabet, Meta, Microsoft, Nvidia y Tesla— como garantía para pedir prestado USDC, una stablecoin vinculada al dólar. La única deuda disponible en ese mercado es USDC; las propias acciones tokenizadas no se pueden pedir prestadas en el lanzamiento.
Esto convierte una representación de renta variable en una pieza utilizable dentro de las finanzas descentralizadas. En el caso de Coinbase, cada token representa un certificado emitido por Coinbase Onchain SPV Ltd y mantiene exposición económica a una acción real custodiada de forma segregada en Alpaca Securities. Es una estructura concreta: no todas las acciones tokenizadas del mercado conceden necesariamente los mismos derechos ni utilizan el mismo modelo de custodia.
Los parámetros iniciales de Aave fijaron factores de garantía de entre el 65% y el 79% para esos siete tokens, sujetos a revisión. Esto significa que no se puede pedir prestado un dólar de USDC por cada dólar de acciones aportado. Si el valor de la garantía cae lo suficiente o la deuda crece, la posición puede entrar en liquidación. La utilidad DeFi añade, por tanto, una capa de riesgo que no existe al limitarse a mantener una acción sin deuda.
Negociar en blockchain 24/7 no elimina los horarios de Wall Street
La blockchain permite que estos tokens se transfieran y utilicen fuera del horario bursátil tradicional. Coinbase indica que sus acciones tokenizadas pueden negociarse en cadena las 24 horas, también en festivos. Pero el precio del activo subyacente sigue naciendo en un mercado que no opera 24/7.
Ese detalle importa en los préstamos. Aave utiliza feeds de Chainlink que publican precios de las acciones tokenizadas durante una ventana 24/5. En fines de semana y festivos de Estados Unidos, el último precio publicado se mantiene hasta que el feed vuelve a actualizarse. Una noticia relevante durante el cierre puede aparecer en la valoración de la garantía de golpe cuando reabre la referencia.
A esto se suma la liquidez. El análisis inicial de riesgo de LlamaRisk para Aave advirtió de que el mercado secundario de estos tokens en Base era relativamente estrecho. En una liquidación, vender una posición grande puede mover el precio más de lo esperado. Que la infraestructura sea programable no elimina el riesgo de mercado, de oráculo, de contrato inteligente, de liquidez ni de contraparte.
En España, la clave regulatoria no es solo MiCA
Para un lector español conviene evitar una simplificación habitual: MiCA no regula automáticamente cualquier activo que esté en una blockchain. La CNMV recuerda que los criptoactivos que tienen la consideración de instrumentos financieros quedan fuera de MiCA y se someten al marco de MiFID II y al resto de normativa financiera aplicable.
España ya reconoce instrumentos financieros representados mediante tecnología de registro distribuido. De hecho, la CNMV autorizó en noviembre de 2025 el primer sistema de negociación y liquidación basado en DLT dentro del régimen piloto europeo, con posibilidad de negociar acciones y bonos tokenizados. Eso demuestra que la tokenización tiene encaje regulatorio, pero no convierte cualquier producto extranjero en accesible automáticamente para un residente en España.
En el caso de las acciones tokenizadas de Coinbase utilizadas en Aave, la documentación oficial habla de inversores elegibles fuera de Estados Unidos y de jurisdicciones permitidas, bajo Regulation S. La página pública revisada no ofrece una confirmación inequívoca de disponibilidad para todos los residentes en España. Antes de considerar el acceso a un producto concreto, hay que comprobar la entidad emisora, los derechos del token, el país admitido y las condiciones de la plataforma.
El crecimiento del sector importa porque las acciones tokenizadas están dejando de ser solo una representación negociable y empiezan a funcionar como componentes de otras aplicaciones financieras. Para el inversor, la pregunta ya no es únicamente cuánto vale el mercado, sino qué derecho compra, quién custodia el activo, qué liquidez existe y qué ocurre si utiliza ese token como garantía. La misma infraestructura que amplía la utilidad también añade riesgos que conviene entender antes de tomar una decisión.