Minar Bitcoin se ha estrechado, aunque el precio haya rebotado
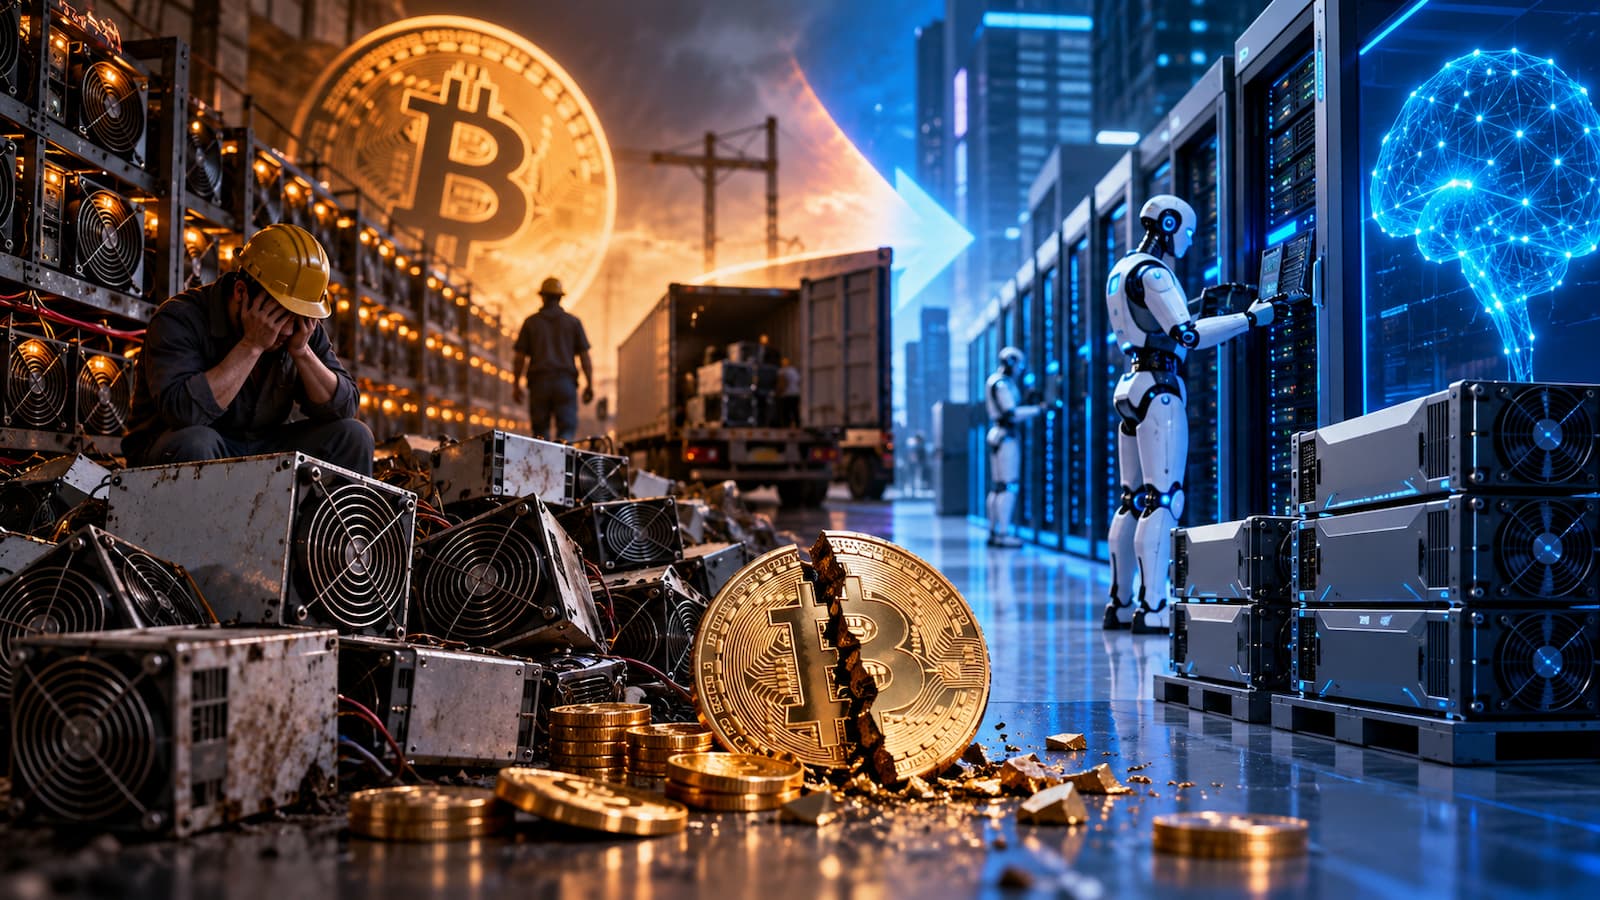
El punto de partida está en la rentabilidad de la minería. CoinShares calculó que el coste medio ponderado en efectivo, antes de impuestos, para producir un bitcoin entre las compañías cotizadas que analiza fue de unos 75.500 dólares en el segundo trimestre de 2026. Bitcoin cerró ese trimestre cerca de 58.400 dólares, un nivel que dejó a buena parte del sector con márgenes muy ajustados o negativos. El informe, publicado el 15 de septiembre, identifica además una salida progresiva de capacidad minera hacia negocios de inteligencia artificial y computación de alto rendimiento.
Ese contexto ha mejorado con el rebote de BTC, pero no ha desaparecido. El 18 de septiembre, CoinMarketCap situaba Bitcoin en torno a 80.900 dólares, con una subida cercana al 5,6% en 24 horas. Eso mejora los ingresos potenciales de los mineros, pero no revierte automáticamente inversiones ya comprometidas durante años en centros de datos, financiación o contratos de largo plazo.
En Bitcoin, los mineros aportan potencia de cálculo para validar bloques y reciben a cambio nuevas unidades de BTC y comisiones. Si quieres entender mejor la mecánica, esta guía sobre cómo invertir en Bitcoin y la explicación de cómo funciona la blockchain ayudan a poner el negocio en contexto. La clave es que esas mismas compañías ya controlan algo que la IA necesita con urgencia: acceso a electricidad, terreno, refrigeración e infraestructura preparada para grandes cargas de computación.
Contratos rotos, bitcoin vendido y cientos de millones en deterioros
Core Scientific ofrece uno de los ejemplos más claros del coste de cambiar de rumbo. En su informe del segundo trimestre confirmó un acuerdo con Block y Proto Global para cancelar su contrato y todas las futuras entregas de equipos de minería. La compañía contabilizó una pérdida de 41,9 millones de dólares por esa rescisión. CoinShares añade que el acuerdo afectaba a unos 15 EH/s de hardware de nueva generación. No es una simple pausa: es un coste asumido para dejar de ampliar una actividad que ya no encaja igual en su estrategia.
Cipher Digital también está reduciendo su dependencia de Bitcoin. En los seis primeros meses de 2026 vendió 1.619 BTC por 123,4 millones de dólares y registró una pérdida realizada de 47,7 millones frente a su coste contable. Su 10-Q explica que las ventas de bitcoin forman parte de las fuentes con las que financia sus operaciones, mientras el grupo ha elevado con fuerza el gasto en instalaciones como Black Pearl y Barber Lake. El documento no permite afirmar que cada dólar obtenido por vender BTC terminara directamente en esos centros, pero sí confirma que ambas decisiones conviven en la misma transición.
IREN ha ido todavía más lejos. La compañía afirma que pretende tener sustancialmente completado su cambio desde la minería de Bitcoin hacia servicios de nube para IA antes del 31 de diciembre de 2026. En su trimestre terminado en junio, los ingresos de AI Cloud Services alcanzaron 70,5 millones de dólares y superaron los 66,7 millones procedentes de minería. El cambio tuvo un coste contable elevado: 450,4 millones en deterioros durante el trimestre, además de 102,1 millones de ajuste a la baja en activos mantenidos para la venta y 25,1 millones en pérdidas por desinversiones.
Qué cambia para Bitcoin y para quien invierte en estas compañías
Esto no significa que la minería de Bitcoin esté desapareciendo. CoinShares estima que al menos 35 EH/s de capacidad saldrán del grupo de mineros cotizados que sigue, pero parte de esas máquinas puede revenderse o acabar operando en manos de otros actores. El efecto más claro, por ahora, es un cambio en quién controla la capacidad y en cómo las empresas deciden utilizar sus megavatios, no una prueba de que la red vaya a quedarse sin mineros.
Para quien compra acciones de compañías mineras, la lectura sí cambia bastante. Una empresa que antes funcionaba en gran medida como una exposición empresarial al precio y la economía de Bitcoin puede convertirse en un operador de centros de datos con contratos de 10 o 15 años. Eso obliga a mirar otras variables: coste de construcción, financiación, calidad del inquilino, plazos de entrega, acceso a energía y capacidad real para transformar contratos firmados en ingresos.
Y ahí está el principal matiz. CoinShares calcula que las compañías analizadas ya suman más de 4 GW de capacidad de TI contratada, pero solo alrededor de 550 MW estaban facturando. El volumen de contratos anunciado supera los 100.000 millones de dólares, mientras el informe sitúa los ingresos anualizados de IA y HPC alrededor de 1.100 millones. El potencial es grande, pero también lo es el riesgo de ejecución.
Hablar de la IA como “la próxima burbuja” puede servir como narrativa de mercado, pero no es un hecho demostrado. Lo verificable es más concreto: algunas empresas mineras están aceptando pérdidas hoy para intentar construir un negocio menos dependiente del precio de Bitcoin. Que esa reconversión resulte más rentable a largo plazo dependerá de que los contratos se conviertan en capacidad operativa, clientes que paguen y flujos de caja reales.