Bitget Wallet conecta transferencias bancarias con una wallet de autocustodia
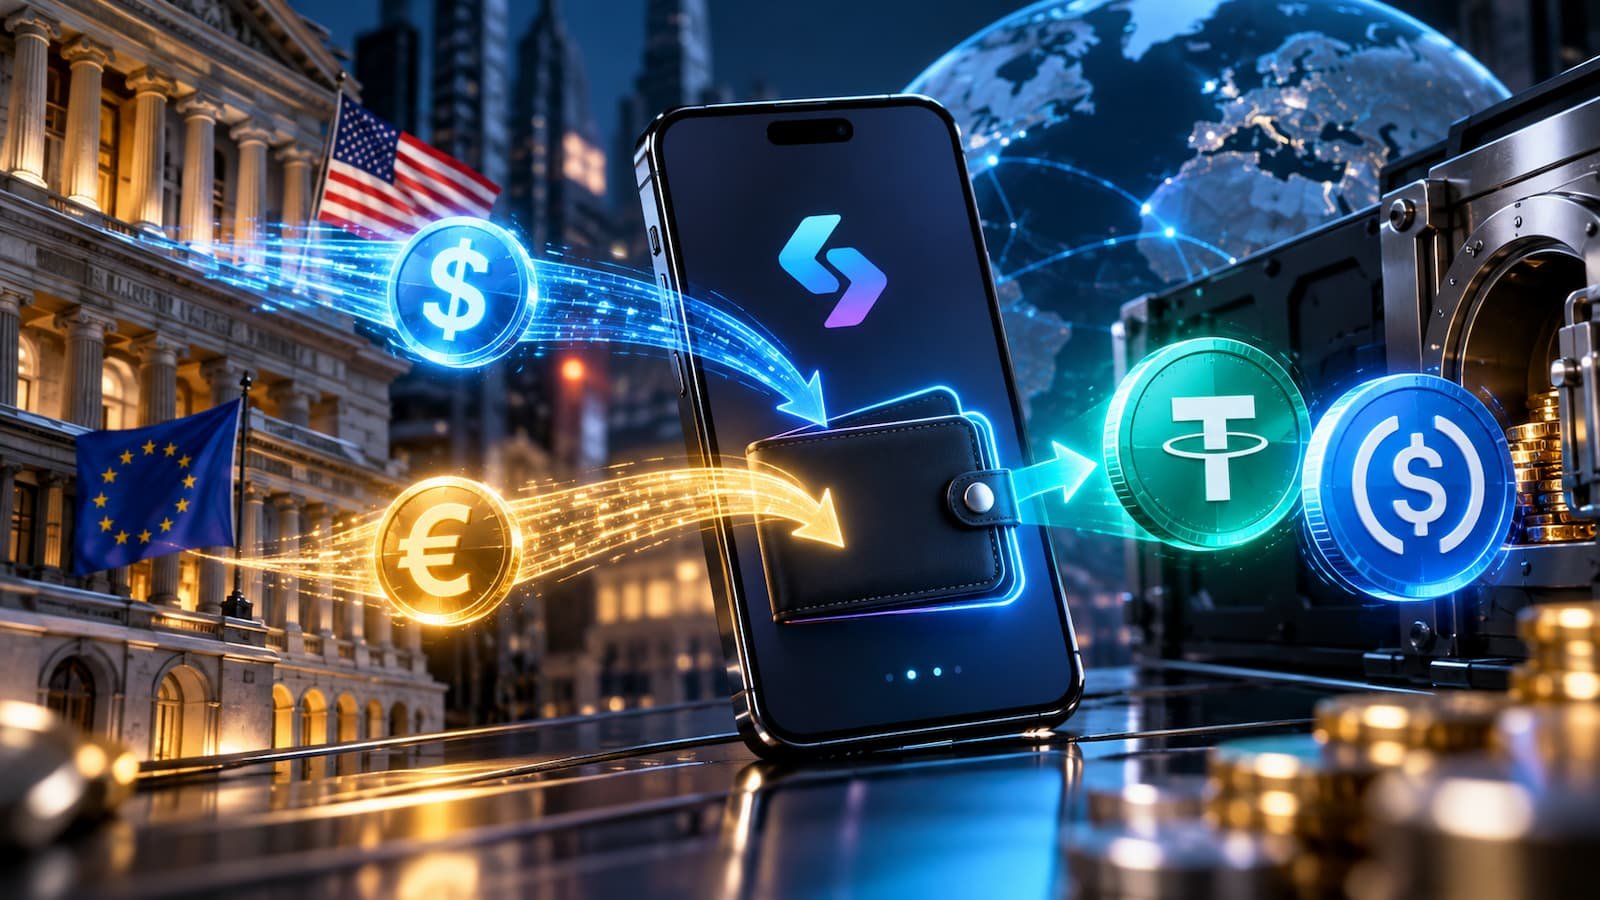
La nueva función permite obtener dentro de Bitget Wallet datos específicos para recibir transferencias en moneda tradicional. En dólares, el servicio puede proporcionar número de cuenta y routing number para operaciones mediante ACH, Fedwire o SWIFT. Para euros, utiliza IBAN y BIC y admite transferencias SEPA. El dinero recibido no permanece como un saldo bancario en dólares o euros: se convierte automáticamente en USDC o USDT y se acredita en la wallet.
Esta diferencia es importante. Aunque el producto se denomina Virtual Account y utiliza datos similares a los de una cuenta bancaria para recibir dinero, el propio centro de ayuda de Bitget Wallet aclara que no se trata de una cuenta bancaria personal convencional. Su finalidad es recibir transferencias que posteriormente se transforman en stablecoins. Tampoco permite operaciones habituales como ingresos o retiradas de efectivo. Para solicitarla es necesario completar una verificación de identidad, aportar la documentación requerida y superar la revisión correspondiente.
La infraestructura del servicio corre a cargo de Noah. En esta primera fase, la utilidad principal está en recibir pagos, remesas o transferencias desde otras cuentas y convertir ese dinero a stablecoins sin pasar primero por un exchange centralizado. Bitget Wallet señala que las transferencias bancarias salientes están previstas para los próximos meses, por lo que esa función todavía no forma parte del lanzamiento actual. Para entender qué cambia cuando euros o dólares se transforman en estos activos, conviene separar su estabilidad de precio de sus riesgos: en esta guía explicamos qué son las stablecoins y qué riesgos mantienen.
Las comisiones dependen de la vía y no terminan en la tarifa anunciada
Abrir la cuenta virtual no tiene coste según la documentación actual de Bitget Wallet, pero recibir dinero sí genera comisiones. Una transferencia mediante ACH tiene un coste fijo de 0,50 dólares más el 0,3% del importe; Fedwire cobra 14 dólares más el 0,3%; SWIFT, 30 dólares más el 0,3%; y una transferencia SEPA en euros tiene una tarifa fija de 0,50 euros más el 0,3%.
Eso explica el ejemplo de una transferencia ACH de 500 dólares: la tarifa de Bitget Wallet sería de 2 dólares, al sumar los 0,50 dólares fijos y el 0,3% del importe. Pero no debe interpretarse como el coste total garantizado. La conversión a USDC o USDT también implica una comisión de red, y el banco o proveedor desde el que se envía el dinero puede aplicar sus propios gastos. Lo relevante para el usuario es, por tanto, el importe neto que termina acreditándose en la wallet.
El mínimo indicado actualmente es de 50 dólares para depósitos en USD y de 1 euro para EUR. Además, determinadas operaciones pueden quedar sujetas a controles reforzados de diligencia debida en función del importe o del perfil de riesgo. Una vez convertido el dinero, el usuario pasa a tener una stablecoin y no efectivo bancario, con los riesgos propios del emisor, la red utilizada, la liquidez y una posible desviación de la paridad. Finantres tiene análisis específicos sobre cómo funciona USDC y qué riesgos tiene y sobre qué conviene saber antes de utilizar Tether (USDT).
España entra en el alcance de Noah, pero falta confirmar el despliegue de Bitget Wallet
Aquí aparece el principal matiz para un lector español. El anuncio de lanzamiento de Bitget Wallet describe Virtual Account como un servicio disponible globalmente y sin necesidad de residir en Estados Unidos o Europa. Sin embargo, su propio centro de ayuda utiliza una formulación más limitada: indica que la función está disponible en regiones seleccionadas, que las cuentas en USD y EUR pueden variar según el país y que la comprobación definitiva debe hacerse desde la aplicación.
La infraestructura de Noah sí aporta más contexto. Su documentación incluye España entre los países europeos cubiertos para transferencias SEPA, y España tampoco figura entre las residencias restringidas o prohibidas para la creación de cuentas virtuales en su política por países. Además, Noah LV SIA recibió el 30 de septiembre de 2026 una autorización como proveedor de servicios de criptoactivos bajo MiCA y una licencia como institución de pago de Latvijas Banka, el banco central de Letonia. El supervisor letón explica que una autorización MiCA puede utilizarse para prestar servicios en otros países de la Unión Europea mediante el mecanismo de notificación transfronteriza correspondiente.
Eso no permite concluir que Bitget Wallet, como conjunto, esté “regulada por MiCA” ni confirma por sí solo que todos los residentes en España puedan activar hoy las dos cuentas virtuales. Los términos de Bitget Wallet identifican a BGW Technology Limited, con sede en la Unión de Comoras, como operador de la plataforma, mientras que la capa de pagos y conversión de este producto se apoya en Noah. Son entidades y funciones distintas, un matiz parecido al que explicamos al analizar los riesgos que MiCA no elimina para un usuario de criptomonedas.
El cambio sí reduce pasos entre una transferencia bancaria y una wallet de autocustodia. Puede facilitar recibir dinero internacionalmente o pasar de moneda tradicional a stablecoins sin utilizar primero un exchange, pero el saldo deja de ser dinero fiat cuando se realiza la conversión y pasa a depender también del emisor de la stablecoin, la blockchain elegida y los proveedores que intervienen.
La novedad, por tanto, no es que Bitget Wallet se haya convertido en un banco. Lo que ha integrado son vías bancarias de recepción dentro de su wallet y una conversión automática a USDC o USDT. Para España, queda una comprobación esencial antes de presentar el servicio como plenamente disponible: verificar la elegibilidad efectiva que muestra actualmente la aplicación a un residente español.