Qué muestra realmente la clasificación de 21 activos
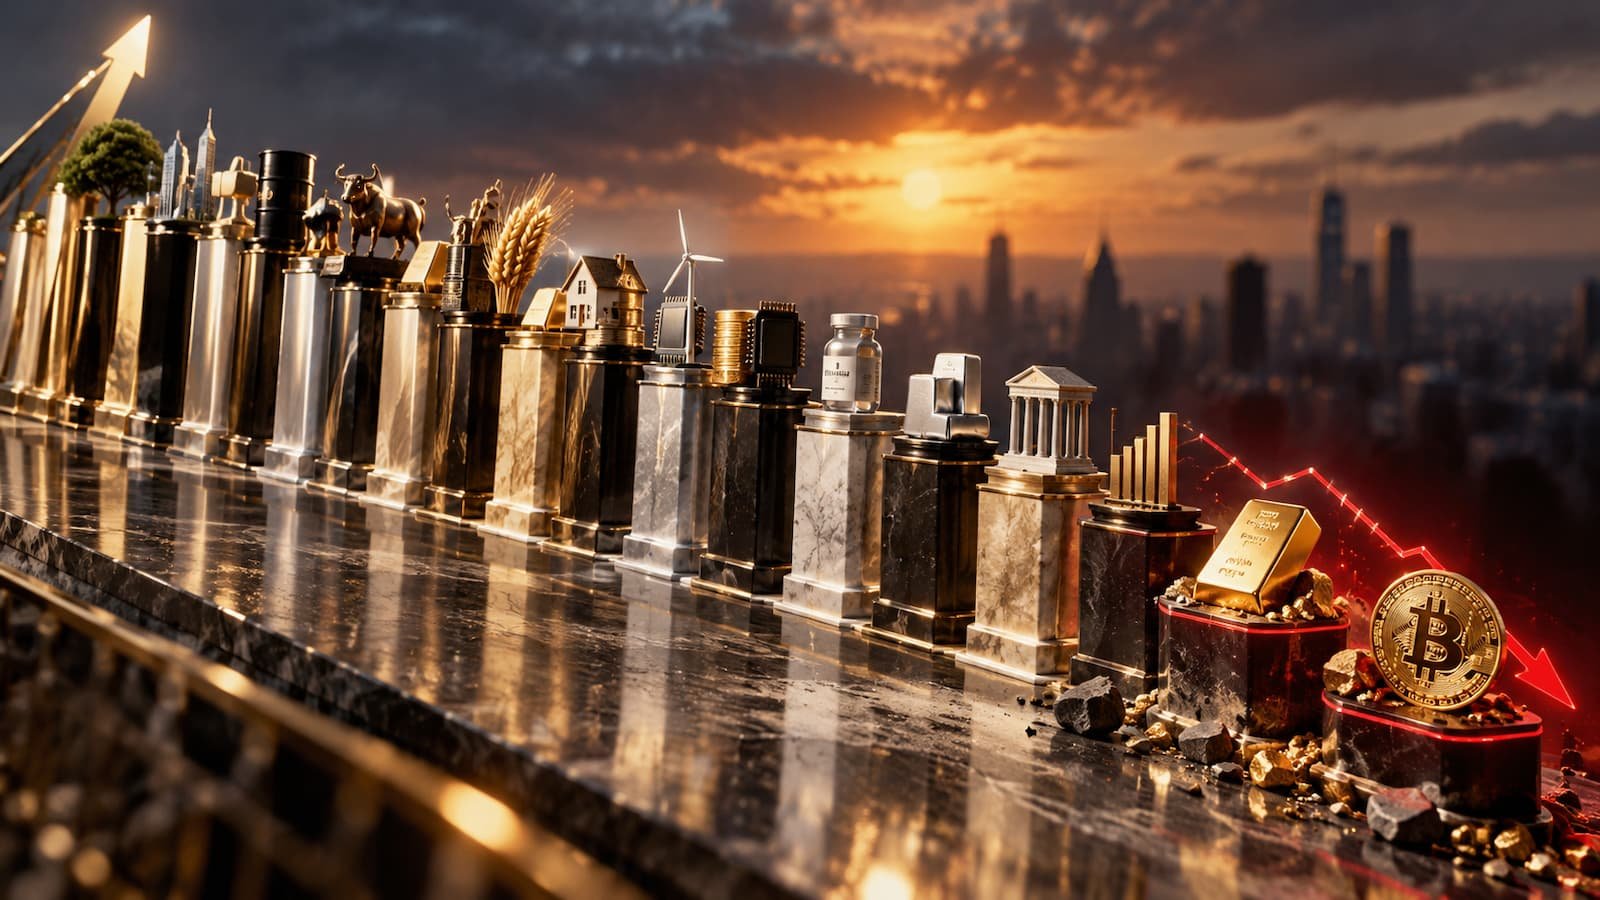
La tabla publicada el 25 de octubre por Charlie Bilello, estratega jefe de mercado de Creative Planning, sitúa a Bitcoin con una rentabilidad del -7,3% desde comienzos de 2026 y al oro con un -7,5%, utilizando datos hasta el 23 de octubre.
Según Bilello, es la primera vez desde que comienza su serie en 2011 que ambos ocupan simultáneamente las dos últimas posiciones. El contraste es especialmente útil porque Bitcoin no se compara aquí solo con otras criptomonedas. En la misma tabla, una cesta de materias primas avanzaba un 52,5%, las acciones estadounidenses de gran capitalización un 12,3% y las letras del Tesoro a corto plazo un 2,9%.
Hay un matiz que no conviene perder: el ranking incluye 21 categorías seleccionadas y está cortado a 23 de octubre. No demuestra que Bitcoin y el oro sean los dos peores activos de todos los mercados, ni anticipa cómo terminarán el año. Para quien sigue BTC, el dato sirve más como fotografía relativa que como sentencia sobre su valor a largo plazo. Nuestra guía sobre cómo invertir en Bitcoin explica precisamente por qué una tesis no debería depender de un único ejercicio.
Los tipos altos pesan, pero no explican por sí solos el resultado
Bitcoin y el oro comparten una característica financiera importante: ninguno genera por sí mismo un flujo de intereses. Cuando las letras del Tesoro, los bonos o el efectivo remunerado ofrecen rendimientos elevados, mantener activos sin cupón tiene un coste de oportunidad mayor. Esa comparación puede pesar especialmente sobre el oro y también sobre Bitcoin cuando disminuye el apetito por activos de mayor volatilidad.
El contexto monetario de Estados Unidos refuerza esa lectura. La Reserva Federal elevó el 16 de septiembre el rango objetivo de los fondos federales al 3,75%-4,00% y tiene una nueva reunión prevista para los días 27 y 28 de octubre. Con los tipos en esos niveles, un inversor puede obtener rendimiento en instrumentos de corto plazo sin asumir la volatilidad propia de Bitcoin.
Pero conviene separar mecanismo de causalidad. La clasificación no demuestra que los tipos sean la única causa de las pérdidas de Bitcoin o del oro. En BTC influyen también la liquidez global, la demanda al contado, los flujos institucionales, el posicionamiento en derivados y el apetito por riesgo. En el oro intervienen además el dólar, los rendimientos reales, las expectativas de inflación y la demanda institucional y de bancos centrales. Que ambos estén abajo al mismo tiempo no significa que se muevan siempre por los mismos motivos.
El dato cuestiona dos narrativas, no las elimina
La coincidencia llama la atención porque alrededor de Bitcoin existe desde hace años la narrativa del “oro digital”, mientras que el metal mantiene una larga historia como activo de reserva. En 2026, sin embargo, ambos han quedado por detrás de activos que sí ofrecen rendimiento y de otras materias primas dentro de esta clasificación.
Eso recuerda algo importante: una narrativa de refugio o de reserva de valor no garantiza un buen comportamiento en cada horizonte temporal. Tampoco significa que esa función quede invalidada por diez meses de rentabilidad negativa. El plazo utilizado cambia mucho la fotografía.
También conviene aplicar esta lectura a la diversificación. Tener activos con historias distintas no asegura que todos funcionen bien cuando cambian los tipos, la inflación o la liquidez. Una gestión de riesgo en criptomonedas debería mirar tamaño de posición, liquidez y horizonte temporal, no solo el potencial de revalorización.
Para un inversor en Bitcoin, el punto importante no es decidir que BTC ha “fallado” como reserva de valor por un año débil. Es comprobar si la tesis con la que mantiene exposición sigue teniendo sentido y cuánto riesgo está asumiendo mientras espera. Una estrategia de largo plazo debería poder soportar periodos en los que otros activos lo hacen mejor sin obligar a perseguir al ganador del momento.
Qué conviene vigilar hasta final de 2026
La clasificación todavía puede cambiar. Quedan más de dos meses para cerrar el año y tanto Bitcoin como el oro pueden registrar movimientos importantes en periodos cortos. El siguiente punto de atención inmediato es la reunión de la Reserva Federal del 27 y 28 de octubre, porque un cambio en las expectativas de tipos puede modificar el coste de oportunidad de los activos que no pagan intereses.
En Bitcoin, además, conviene separar el movimiento del precio de las explicaciones que aparecen después. Una recuperación no demostraría por sí sola que la presión de los tipos ha desaparecido; una nueva caída tampoco confirmaría que esa sea su única causa. La misma prudencia vale para el oro.
La lectura útil del ranking es más sencilla: hasta el 23 de octubre, Bitcoin y oro habían quedado rezagados frente a las otras 19 categorías de activos incluidas en esta serie durante 2026. El dato desafía dos narrativas muy conocidas, pero su valor está en entender el contexto y el riesgo relativo, no en convertir una fotografía de diez meses en una recomendación de compra o venta.