Invertir a largo plazo no consiste en aguantar pase lo que pase
Hay una diferencia enorme entre tener paciencia y enamorarte de una posición.
Una estrategia de largo plazo parte de una tesis. Por ejemplo: compras un activo porque crees que su red puede seguir ganando uso, porque tiene unas propiedades monetarias determinadas o porque el token captura de alguna forma el valor generado por un protocolo.
A partir de ahí pueden pasar dos cosas.
El precio puede caer mientras la tesis continúa intacta. En ese caso, vender únicamente por miedo puede ir contra tu propia estrategia. Pero también puede ocurrir que el proyecto pierda usuarios, sufra un problema grave de seguridad, cambie sus tokenomics, se diluya enormemente o deje de ser competitivo. Mantenerlo únicamente porque «algún día recuperará» tampoco es invertir a largo plazo.
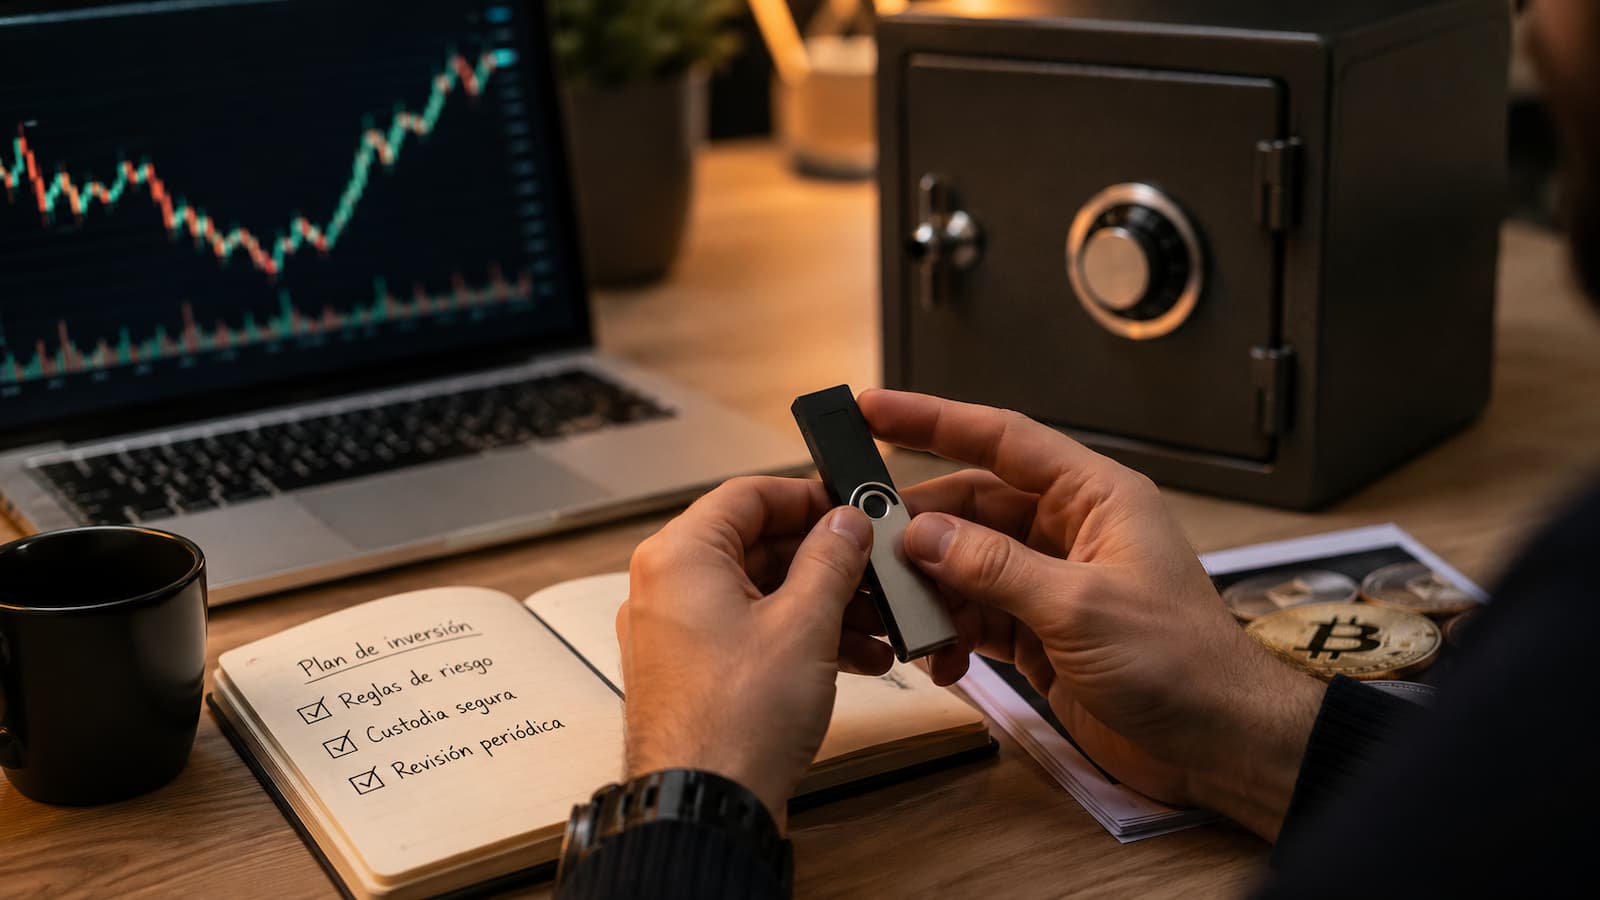
Por eso prefiero pensar el largo plazo como una estrategia con pocas decisiones, pero decisiones previamente definidas.
| Decisión | Qué deberías dejar claro |
|---|---|
| Capital | Cuánto puedes exponer sin comprometer dinero que necesitarás |
| Activos | Qué tesis justifica tener cada criptomoneda |
| Entrada | Compra inicial, compras periódicas o combinación de ambas |
| Riesgo | Qué peso máximo tendrá cripto dentro de tu patrimonio |
| Custodia | Exchange, autocustodia o una combinación |
| Revisión | Qué cambios fundamentales te harían replantear la posición |
| Salida | Cuándo reducirías, rebalancearías o cerrarías la inversión |
| Fiscalidad | Cómo registrarás compras, ventas y permutas |
Ese pequeño esquema vale bastante más que cualquier predicción de precio para dentro de diez años.
1. Decide primero cuánto riesgo quieres asumir
La primera decisión no debería ser qué criptomoneda comprar. Debería ser cuánto dinero puedes permitirte exponer a un activo que puede sufrir pérdidas muy importantes.
No basta con preguntarte cuánto dinero tienes disponible hoy. Piensa qué ocurriría si esa cantidad perdiese una parte sustancial de su valor durante varios años.
Si una caída fuerte te obligaría a vender para pagar un gasto, utilizar tu fondo de emergencia o endeudarte, probablemente la exposición sea excesiva.
Nuestra guía sobre cuánto dinero necesitas para empezar a invertir en criptomonedas entra más en este punto, pero la idea importante es sencilla: empieza por el presupuesto de riesgo, no por el objetivo de rentabilidad.
También conviene separar dos decisiones que suelen mezclarse:
- cuánto quieres tener invertido en total;
- qué porcentaje de ese capital destinarás a cada criptomoneda.
La gestión de riesgo en criptomonedas importa especialmente a largo plazo porque una posición que crece mucho puede acabar dominando tu cartera sin que hayas comprado un solo euro adicional.
2. Compra una tesis, no una subida reciente
Elegir criptomonedas para largo plazo exige hacer casi lo contrario de lo que invita a hacer el mercado cuando todo sube.
No empezaría preguntando «¿qué moneda puede multiplicarse más?». Empezaría preguntando:
¿Por qué debería seguir existiendo demanda por este activo dentro de varios años?
A partir de ahí hay varios filtros bastante más útiles que mirar un gráfico.
Utilidad y demanda real
¿Qué problema resuelve la red o el protocolo? ¿Hay personas o aplicaciones que lo utilicen porque lo necesitan, o la principal demanda del token procede de especular con él?
Una blockchain puede tener mucha actividad y, aun así, eso no implica automáticamente que su token vaya a capturar ese valor.
Seguridad y resistencia
Una inversión de varios años necesita sobrevivir varios años.
Conviene revisar la seguridad de la red, su mecanismo de consenso, el grado de concentración relevante para el proyecto, su historial técnico y qué ocurriría ante un fallo importante.
Liquidez
Puedes encontrar proyectos muy prometedores sobre el papel y descubrir después que salir de una posición importante mueve el precio más de lo esperado.
Capitalización y liquidez tampoco son lo mismo. Un activo puede mostrar una valoración elevada y tener una profundidad de mercado mucho menor de la que imaginas.
Tokenomics
Aquí se cometen bastantes errores.
Hay que mirar la oferta circulante, la emisión futura, los desbloqueos de tokens, la distribución inicial y los incentivos. Si una gran cantidad de tokens todavía tiene que llegar al mercado, los compradores actuales pueden afrontar una dilución importante aunque el protocolo siga creciendo.
El FDV —valoración totalmente diluida— tampoco debe confundirse con la capitalización de mercado actual.
Captura de valor
Este punto es especialmente importante en altcoins.
Un protocolo excelente puede tener un token mediocre como inversión.
Que una aplicación consiga usuarios, facture comisiones o procese mucho volumen no significa necesariamente que los tenedores del token reciban algún beneficio económico de esa actividad.
Si quieres profundizar en el proceso, tienes una guía específica sobre cómo analizar una criptomoneda antes de invertir. Y si lo que buscas es reducir el universo inicial de candidatos, hemos separado también varias criptomonedas que merece la pena analizar con más criterio.
3. DCA o invertir de golpe: son soluciones a problemas diferentes
Una vez decidido qué comprar aparece la siguiente pregunta: ¿invierto todo ahora o voy entrando poco a poco?
El DCA —Dollar Cost Averaging— consiste en invertir una cantidad fija de forma periódica, independientemente del precio. Por ejemplo, 200 € al mes durante un año en lugar de invertir 2.400 € el primer día.
Cuando el activo está más barato, esos 200 € compran más unidades. Cuando está más caro, compran menos.
Su principal ventaja no es que garantice una rentabilidad superior. El DCA reduce tu dependencia de acertar el momento de entrada.
También tiene una desventaja: si ya dispones de todo el capital y el activo sube de manera sostenida desde el principio, haber invertido antes habría dejado más dinero expuesto a esa subida.
Así que lo plantearía de esta manera:
- si te preocupa mucho entrar justo antes de una caída, escalonar compras puede facilitarte mantener el plan;
- si estás invirtiendo parte de tus ingresos mensuales, el DCA surge casi de forma natural;
- si tienes una cantidad ya disponible, repartirla en el tiempo reduce el riesgo de timing, pero no hace desaparecer el riesgo del activo.
Esto último es fundamental. Puedes aplicar perfectamente una estrategia DCA en criptomonedas durante tres años y perder dinero si la criptomoneda elegida fracasa.
El DCA arregla un problema de entrada. No arregla una mala tesis de inversión.
Si decides automatizar compras mediante un exchange, vigila también las comisiones y el spread. Hacer compras diminutas con costes elevados puede deteriorar el resultado sin aportar demasiado a la estrategia.
Si prefieres un exchange centralizado disponible para usuarios españoles, Bitvavo figura en el registro de proveedores de servicios de criptoactivos de la CNMV en régimen de libre prestación. Puedes consultar Bitvavo desde nuestro enlace y revisar la promoción que esté disponible para nuevos usuarios antes de registrarte; sus incentivos y requisitos pueden cambiar. Bitvavo indica que estas campañas exigen un código de afiliado válido y determinadas condiciones de verificación y volumen de negociación.
El enlace anterior es de afiliado. La existencia de una promoción no convierte a una plataforma en la opción adecuada para todo el mundo y no debería determinar qué criptomoneda compras.
Bitcoin, Ethereum y altcoins no representan la misma tesis
Meter todas las criptomonedas en el mismo saco dificulta bastante construir una cartera de largo plazo.
Bitcoin
La tesis de invertir en Bitcoin gira principalmente alrededor de sus propiedades monetarias, su oferta máxima programada, la seguridad de su red y su capacidad para mantener una demanda relevante como activo digital escaso.
Es una tesis relativamente sencilla de explicar, que no significa sencilla de valorar.
Bitcoin continúa teniendo riesgo de precio, custodia, regulación y adopción. Su límite máximo de 21 millones de BTC restringe la emisión, pero no obliga al precio a subir.
Ethereum
Invertir en Ethereum implica una tesis distinta. Ethereum es una plataforma programable y ETH es su activo nativo.
Aquí pesan el uso de la red, las aplicaciones construidas sobre ella, el staking, las comisiones, la emisión y quema de ETH, la evolución de las Layer 2 y la competencia entre distintas infraestructuras.
Hay más variables que analizar. Que el ecosistema Ethereum crezca tampoco permite convertir automáticamente ese crecimiento en una estimación de precio para ETH.
Altcoins
Las altcoins pueden ofrecer exposiciones mucho más específicas: infraestructura, oráculos, DeFi, inteligencia artificial, gaming, privacidad, interoperabilidad…
El problema es que también suelen incorporar más riesgo de ejecución.
Un proyecto joven puede enfrentarse a:
- menor liquidez;
- grandes desbloqueos futuros;
- concentración de tokens;
- dependencia de un equipo reducido;
- competencia tecnológica;
- menor historial de seguridad;
- cambios rápidos en las narrativas del mercado.
Por eso no interpretaría «diversificar» como comprar quince tokens diferentes.
Tener muchas altcoins puede darte quince nombres en la cartera y seguir exponiéndote esencialmente al mismo escenario: que el mercado de activos de riesgo cripto vaya bien.
¿Y las stablecoins?
Una stablecoin diseñada para mantener una referencia cercana al euro o al dólar cumple una función diferente.
Puede servir como activo transaccional o como liquidez dentro del ecosistema, pero su objetivo no es apreciarse frente a la moneda que intenta replicar. No la trataría como una inversión de crecimiento simplemente porque aparezca en una lista de grandes criptomonedas.
Además, mantiene riesgos propios: emisor, reservas, contraparte, smart contracts o pérdida temporal o permanente de la paridad, según el diseño.
4. Pon un límite a la posición y rebalancea con reglas
Uno de los riesgos menos evidentes del largo plazo aparece precisamente cuando una inversión sale muy bien.
Imagina una cartera de 10.000 € en la que decides, solo como ejemplo, limitar inicialmente las criptomonedas al 10 %. Eso serían 1.000 €.
Supongamos que el resto de la cartera permanece en 9.000 € y la posición cripto duplica su valor hasta 2.000 €.
Tu patrimonio ahora es de 11.000 € y cripto representa aproximadamente el 18,2 %.
Sin haber comprado nada, prácticamente has duplicado el riesgo relativo de esa parte de la cartera.
Si tu regla continúa siendo un máximo del 10 %, tendrías que decidir entre reducir la posición, dirigir nuevas aportaciones hacia otros activos o aceptar conscientemente una nueva distribución.
Lo importante es que esa decisión exista antes de que la euforia del mercado te convenza de que esta vez el riesgo ya no importa.
Hay otro detalle relevante para un inversor español: vender para rebalancear puede tener consecuencias fiscales. Por eso la fiscalidad debe formar parte de la estrategia y no aparecer por sorpresa el día de la declaración.
5. Pensar a varios años obliga a pensar en custodia
Comprar es la parte sencilla. Guardar correctamente un activo durante años requiere algo más de trabajo.
En España, la situación regulatoria de los proveedores de servicios de criptoactivos ha cambiado con MiCA. La CNMV indica que, desde el 1 de julio de 2026, para prestar estos servicios en España los proveedores deben estar autorizados por la CNMV o por otra autoridad competente de la UE. Eso mejora el marco de supervisión, pero la propia CNMV recuerda que siguen existiendo volatilidad, riesgo de pérdida total, fraude, riesgos tecnológicos y ausencia de un sistema de indemnización equivalente al de determinados productos financieros tradicionales.
Dicho de otra forma: MiCA no convierte un exchange en una cuenta bancaria ni elimina el riesgo de contraparte.
Si mantienes tus criptomonedas en una plataforma custodial, yo revisaría como mínimo:
- autorización del proveedor;
- seguridad de la cuenta;
- autenticación de dos factores;
- opciones de retirada;
- costes;
- historial operativo;
- condiciones de custodia.
Para cantidades relevantes y horizontes largos, la autocustodia puede reducir la dependencia de un tercero, pero cambia unos riesgos por otros.
Una hardware wallet no «guarda» físicamente tus monedas. Protege las claves con las que puedes firmar operaciones sobre los activos registrados en la blockchain.
Si pierdes o expones tu seed phrase, la regulación de un exchange no puede ayudarte.
Por eso autocustodia solo me parece una mejora cuando el usuario sabe gestionar correctamente la copia de recuperación, las direcciones, las redes y la firma de transacciones. Para alguien que no domina todavía esas tareas, mover todos sus fondos simplemente porque «not your keys, not your coins» también puede aumentar el riesgo.
6. Define cuándo revisarás la inversión y qué te haría vender
Mirar el precio quince veces al día no mejora una estrategia de cinco años.
No mirarlo nunca tampoco.
Una alternativa bastante más útil es separar precio de tesis.
Puedes establecer revisiones periódicas —por ejemplo, varias veces al año— y comprobar si han cambiado los factores que motivaron la inversión.
Entre las señales que sí justificarían una revisión extraordinaria estarían:
- un fallo grave de seguridad;
- cambios importantes en la política monetaria o tokenomics;
- desbloqueos muy distintos de los previstos;
- deterioro sostenido de liquidez;
- pérdida de uso o desarrolladores relevante para la tesis;
- cambios regulatorios que afecten al acceso al activo;
- modificación profunda del protocolo;
- ruptura del mecanismo mediante el cual esperabas que el token capturase valor.
También deberías definir qué ocurre si todo va bien.
No tiene demasiado sentido tener un objetivo concreto, alcanzarlo y entonces decidir que el objetivo nunca existió porque el mercado está subiendo.
Una estrategia necesita condiciones tanto para reconocer un error como para gestionar un acierto.
El largo plazo no elimina estos riesgos
Hay una frase que conviene quitarse de la cabeza: «Si espero suficiente, acabará recuperándose».
Eso puede ocurrir. También puede no ocurrir nunca.
Los criptoactivos siguen expuestos a riesgos que el horizonte temporal no soluciona. De hecho, nuestra guía sobre los riesgos de invertir en criptomonedas que MiCA no elimina profundiza precisamente en esta diferencia.
Pérdida permanente de capital
Una caída del 50 % requiere posteriormente una subida del 100 % únicamente para regresar al punto inicial.
Y nada obliga a un token a recuperar su máximo histórico.
Dilución
Si la oferta circulante aumenta mucho por emisiones o desbloqueos, el valor económico que corresponde a cada token puede verse presionado incluso aunque el proyecto continúe desarrollándose.
Riesgo tecnológico
Errores en código, fallos del protocolo, exploits, puentes comprometidos o problemas de consenso pueden alterar completamente una tesis.
Riesgo de custodia y contraparte
Una inversión puede acertar el activo y perder dinero por elegir mal dónde guardarlo.
Riesgo regulatorio
MiCA establece un marco europeo mucho más claro, pero no todos los criptoactivos, productos y servicios reciben exactamente la misma protección. Las autoridades europeas siguen recomendando comprobar que el proveedor esté autorizado y entender los riesgos antes de invertir.
Riesgo de comportamiento
Probablemente sea uno de los más infravalorados.
Un plan de largo plazo que solo eres capaz de mantener mientras todo sube no es realmente un plan de largo plazo.
Entrar con demasiado capital puede hacer que abandones la estrategia precisamente cuando llega una caída fuerte.
Las comisiones y los impuestos también cuentan
Si inviertes durante años, un 0,2 % aquí o un coste de retirada allá parecen detalles pequeños. Pero una estrategia de compras recurrentes puede acumular muchas operaciones.
Conviene mirar el coste efectivo completo:
precio de ejecución + comisión + spread + retirada cuando corresponda.
No compares exchanges únicamente por la comisión que aparece en letras grandes.
La fiscalidad tiene todavía más importancia porque en España no necesitas volver a euros para que exista necesariamente una operación con consecuencias tributarias.
La Agencia Tributaria considera que la venta de criptomonedas por moneda fiduciaria puede generar una ganancia o pérdida patrimonial. También trata el intercambio de una criptomoneda por otra diferente como una permuta capaz de generar una ganancia o pérdida patrimonial. Para ventas parciales de unidades homogéneas adquiridas en momentos distintos aplica el criterio FIFO.
Esto tiene varias consecuencias prácticas para alguien que invierte a largo plazo:
- cambiar BTC por ETH no equivale fiscalmente a «no haber vendido»;
- rebalancear puede generar una ganancia o pérdida;
- hacer DCA crea múltiples precios y fechas de adquisición;
- guardar el historial desde el primer día es mucho más sencillo que reconstruirlo cinco años después.
Si compras periódicamente, registra al menos fecha, activo, unidades, valor en euros y gastos asociados a cada operación.
Un ejemplo de estrategia de largo plazo bien planteada
Imagina que decides invertir 2.400 € durante doce meses. El ejemplo es deliberadamente sencillo y no pretende decirte cuánto deberías invertir.
En lugar de empezar mirando qué token está subiendo más:
- Confirmas que esos 2.400 € no proceden de tu fondo de emergencia ni los necesitas para objetivos próximos.
- Analizas varios activos y seleccionas solo aquellos cuya tesis puedas explicar sin hablar del precio futuro.
- Programas compras de 200 € mensuales para reducir la dependencia del momento de entrada.
- Defines un peso máximo de cripto dentro de tu patrimonio total.
- Guardas automáticamente el registro de cada adquisición.
- Decides dónde custodiarás los activos a medida que crezca la cantidad.
- Revisas periódicamente seguridad, tokenomics, adopción, liquidez y cambios regulatorios.
- Escribes antes de invertir qué circunstancias invalidarían tu tesis.
- Evitas apalancamiento, préstamos y productos que añadan riesgos que no necesitas.
Fíjate en lo que no aparece en el plan: «comprar cuando el RSI esté en X», «vender si Bitcoin llega a tal precio» o «encontrar la próxima moneda que haga 100x».
Eso es intencionado.
Cuanto más largo es el horizonte, más importa construir un proceso que pueda sobrevivir a mercados aburridos, caídas violentas y periodos de euforia.
Cuándo sí puede encajar invertir en criptomonedas a largo plazo
Tiene más sentido cuando dispones de una base financiera suficientemente estable, comprendes que las pérdidas pueden ser muy grandes, no necesitas ese capital a corto plazo y puedes seguir una estrategia sin cambiarla cada vez que aparece una nueva narrativa.
También debes estar dispuesto a aprender algo de custodia, seguridad y fiscalidad. Comprar un activo digital es sencillo; responsabilizarte de una posición durante varios años exige bastante más.
Me lo pensaría mucho más si estás utilizando dinero que puedes necesitar, si una caída importante te impediría dormir, si compras principalmente porque el precio acaba de subir o si necesitas que la inversión genere un resultado concreto dentro de una fecha determinada.
Y descartaría directamente utilizar apalancamiento como complemento de una estrategia de acumulación a largo plazo. El apalancamiento introduce riesgo de liquidación y puede conseguir que una tesis correcta a cinco años termine cerrada a la fuerza en una mala semana.
Si tuviera que reducir la estrategia a siete reglas
No intentaría predecir cuál será la criptomoneda más rentable dentro de diez años. Intentaría construir un sistema que no dependa de acertar esa predicción.
- Invierte una cantidad compatible con una pérdida muy grande.
- Compra pocos activos que realmente puedas analizar.
- Escribe por qué tienes cada posición.
- Usa DCA si necesitas reducir el riesgo de elegir mal el momento, no porque garantice mejores resultados.
- Pon límites al peso de cripto y revisa la cartera cuando esos límites cambien.
- Trata custodia, seguridad y fiscalidad como partes de la inversión.
- Vende o replantea una posición cuando cambie su tesis, no solo porque el gráfico se ponga rojo.
Para alguien que empieza, una estrategia sencilla suele ser mucho más defendible que una cartera con veinte tokens, staking, lending, farming y tres redes que todavía no sabe utilizar.
Si después de hacer ese trabajo decides comprar periódicamente mediante una plataforma centralizada, puedes revisar la oferta vigente de Bitvavo para nuevos usuarios. Comprueba las condiciones que aparezcan antes del registro y recuerda que un bono es un incentivo comercial, no rentabilidad de tu inversión.
El objetivo real del largo plazo no es mirar menos el mercado. Es conseguir que tus decisiones dependan menos del mercado.
Aviso de riesgo: los criptoactivos son volátiles y puedes perder parte o la totalidad del capital invertido. Este contenido tiene fines informativos y no constituye asesoramiento financiero.