Qué ha dicho realmente Grayscale sobre Bitcoin, Litecoin, XRP y Zcash
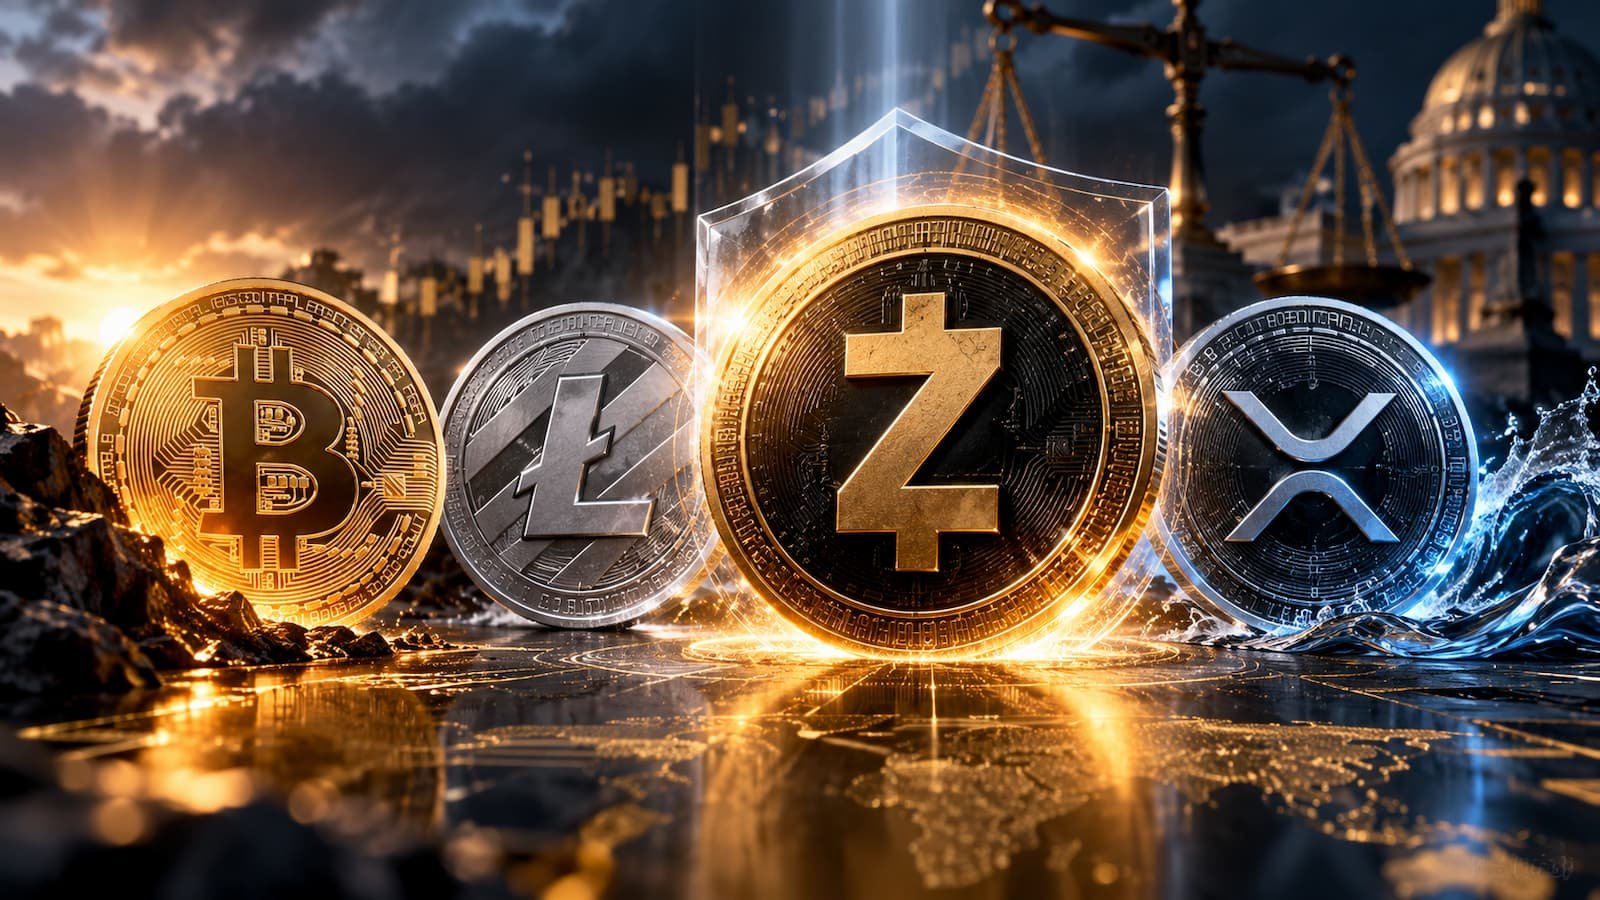
La publicación de Grayscale del 29 de septiembre reúne a BTC, LTC, XRP y ZEC bajo una misma idea: activos cuyo caso de uso encaja con la función de moneda digital. Pero hay un matiz importante. La gestora no está diciendo que sean las únicas criptomonedas de su sector “Currencies” ni que las cuatro sean equivalentes. Su material educativo de julio indicaba que el sector estaba formado por 13 tokens a 31 de mayo y analizaba Bitcoin junto a Bitcoin Cash, Litecoin, Zcash y XRP como ejemplos representativos.
La diferencia está en el papel que Grayscale atribuye a cada red. Bitcoin aparece principalmente como reserva de valor; Litecoin mantiene un diseño orientado a bloques más rápidos; XRP se apoya en pagos globales de bajo coste mediante XRP Ledger; y Zcash añade una característica que los otros tres no ofrecen por defecto: privacidad opcional en las transacciones. Quien necesite más contexto sobre el activo dominante puede consultar nuestra guía sobre Bitcoin.
Ese matiz importa. Que Grayscale agrupe estos activos por su función monetaria no demuestra que tengan la misma adopción, liquidez o nivel de riesgo. Tampoco convierte la clasificación en una recomendación. El propio documento de Grayscale recuerda que los criptoactivos son inversiones especulativas, que sus opiniones pueden cambiar y que las previsiones no están garantizadas.
Por qué Zcash se ha convertido en el centro de la tesis
El argumento de Grayscale con Zcash parte de su privacidad. ZEC permite realizar operaciones transparentes o protegidas —las denominadas shielded transactions—. En estas últimas, las pruebas de conocimiento cero permiten validar una transacción sin hacer públicos el emisor, el receptor y el importe. Grayscale considera que esta característica puede ganar relevancia si aumenta la demanda de privacidad financiera en un entorno con más stablecoins y herramientas de vigilancia apoyadas en inteligencia artificial.
La segunda pieza es la valoración relativa. En su mensaje del 29 de septiembre, Grayscale afirmó que la capitalización de Zcash había pasado de representar aproximadamente el 0,1% de la de Bitcoin un año antes al entorno del 1,5%, comparando un ZEC cercano a 60 dólares entonces con unos 1.500 dólares en su referencia más reciente.
Los datos de mercado consultados el 30 de septiembre mantienen esa comparación en un orden de magnitud parecido. Zcash rondaba los 1.400 dólares y los 24.000 millones de dólares de capitalización, mientras Bitcoin se situaba cerca de 83.000 dólares y 1,67 billones de capitalización. La relación entre ambas valoraciones estaba así alrededor del 1,4%.
Aquí conviene bajar el volumen de la narrativa. ZEC acumulaba una subida superior al 1.900% en doce meses según CoinGecko, pero seguía mostrando movimientos fuertes a corto plazo y retrocedía alrededor de un 7% en siete días en una de las últimas consultas. Grayscale ya había destacado en julio una volatilidad especialmente elevada. Ganar cuota frente a Bitcoin durante un año no demuestra que Zcash vaya a seguir haciéndolo. Para separar mejor precio, utilidad y valoración, puede resultar útil nuestra guía sobre cómo analizar una criptomoneda.
Hay además un conflicto de interés que no debe quedar escondido. Grayscale no es un observador neutral de Zcash: Grayscale Investments Sponsors es el patrocinador de The Zcash ETF en Estados Unidos, un vehículo cuyo objetivo es reflejar el valor del ZEC que mantiene, descontando gastos y obligaciones. La tesis de la firma merece atención, pero debe leerse sabiendo que existe una exposición comercial directa al activo.
El riesgo para un inversor en España no está solo en el precio
La privacidad es precisamente la característica que diferencia a Zcash y, al mismo tiempo, una de sus principales fuentes de riesgo regulatorio. El Reglamento (UE) 2024/1624 establece que, desde el 10 de julio de 2027, los proveedores de servicios de criptoactivos no podrán mantener cuentas anónimas ni cuentas que permitan anonimizar o aumentar la ofuscación de las transacciones, incluyendo mediante las llamadas monedas que mejoran el anonimato.
La norma no menciona a Zcash por su nombre, por lo que no sería correcto afirmar que ZEC está prohibido en España. Sí existe, sin embargo, un riesgo práctico para su acceso y liquidez. El propio folleto regulatorio estadounidense de The Zcash ETF advierte de que las normas sobre privacidad pueden llevar a plataformas a limitar o retirar activos como ZEC, y recoge antecedentes de exclusiones en diferentes exchanges.
Esto hace que, para un usuario español, sea tan importante entender dónde puede negociarse un activo y bajo qué condiciones como mirar su cotización. La misma lógica vale para Litecoin —cuya estructura y riesgos explicamos en nuestra guía de Litecoin— y para otras monedas alternativas, que conviene comparar por utilidad, oferta, liquidez y concentración mediante una guía sobre altcoins.
También merece la pena separar “caso de uso como moneda digital” de “uso masivo como dinero”. La clasificación de Grayscale describe el diseño y la tesis de determinados activos. No demuestra por sí sola que Bitcoin, Litecoin, XRP o Zcash hayan alcanzado el mismo nivel de utilización cotidiana.
La lectura útil es bastante sencilla: Grayscale ha vuelto a colocar a Zcash en el centro de la conversación sobre dinero digital porque su privacidad ofrece una diferencia clara frente a BTC, LTC y XRP. El margen de crecimiento que plantea la gestora sigue siendo un escenario, no un hecho futuro. Después de una revalorización tan fuerte, volatilidad, liquidez, regulación europea y adopción real pesan tanto como la narrativa de privacidad.